
转眼间,2026 年就过去了一半。根据现有销量数据显示:主流新势力车企中,年度 KPI 完成率过半的,仅极氪一家,而整个车市的销量足足下滑了20%
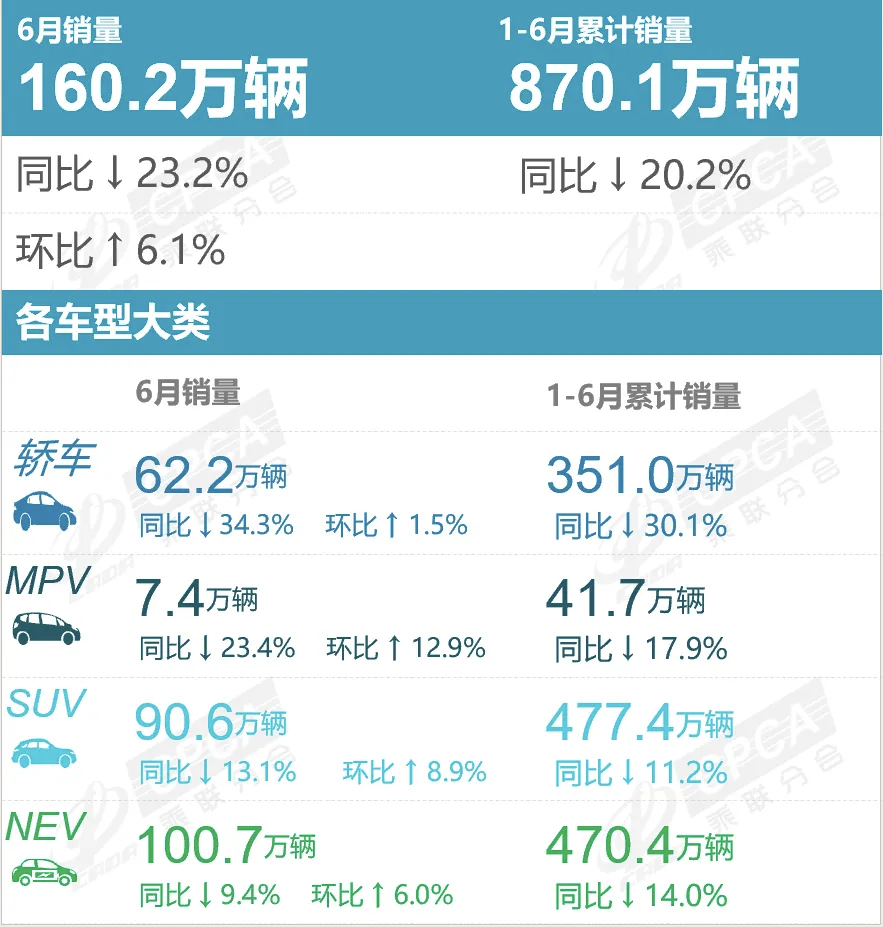
于是"盛夏寒风" " 车市坠入冰渊 "之类的论调又开始刷屏。作为2018年入行的小编辑,这种话术我太熟悉了 —— 几乎每一年,都有人在宣告" 汽车寒冬 " 的袭来。
所谓"寒冬",是别人的寒冬
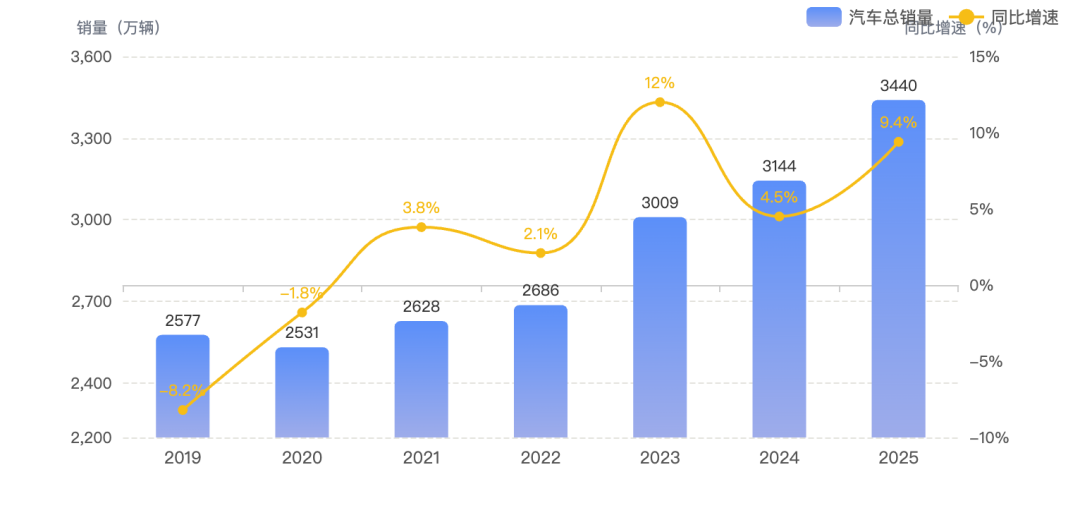
2018年,中国汽车销量迎来28年来首次负增长,"车市寒冬" 的说法就此诞生。此后每一年,这个词都会被反复拿出来用。但如果把时间拉长到2019-2025年的完整周期,数据告诉我们的是另一个故事:
2019年中国汽车销量2577万辆,2025年达到3440万辆,六年时间增长了 33.5%,连续17年位居全球第一。即便是被称为 "存量竞争" 的这几年,市场总盘子依然在稳步扩大。
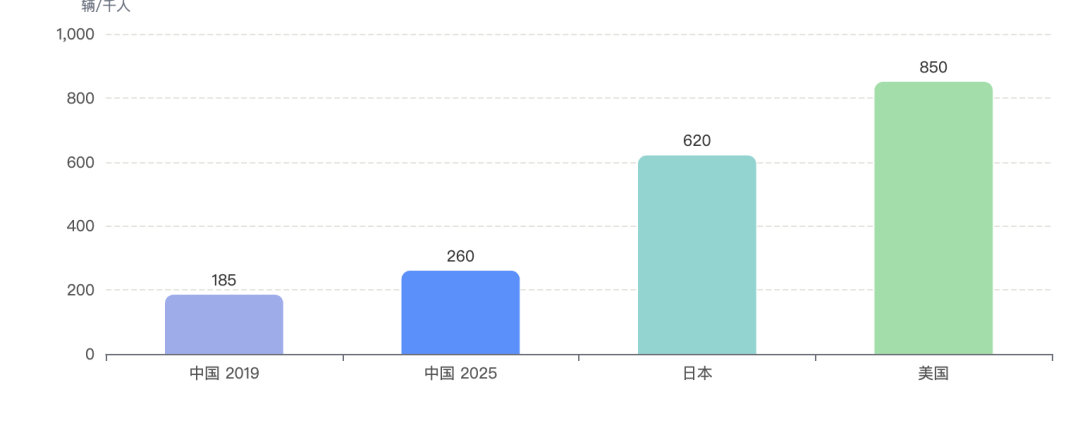
千人汽车保有量更能说明问题。2019 年全国汽车保有量2.6亿辆,千人保有量约185辆;到2025年末,汽车保有量达3.66亿辆,千人保有量提升至约260辆。这个数字虽然与美国的850 辆、日本的620辆仍有不小差距,但六年增长40%的速度,足以说明市场需求远未饱和。
既然总量在增长,到底是谁在经历寒冬?
答案是:外国品牌。
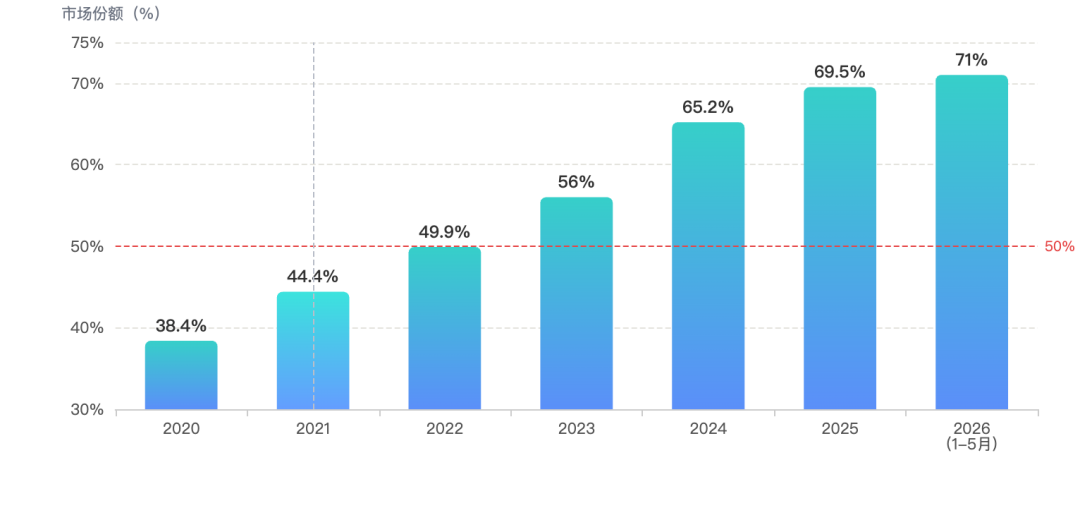
2020年,自主品牌市场份额仅38.4%,合资品牌占据六成以上江山。到 2023年,自主品牌份额首次突破56%,实现历史性反超。2025年全年,中国品牌乘用车市场占有率达到69.5%;进入2026 年,1-5 月市占率已升至71%,单5月更是达到73.8%。
此消彼长之间,是一长串退场者的名单:
2018年,铃木、菲亚特退出中国
2020年,雷诺停止燃油车业务
2023年,讴歌全面撤离,广汽三菱结束在华乘用车生产
2026年,斯柯达正式退出中国市场
三四线外资品牌被边缘化、淡出乃至彻底退出,已经不是新闻,而是进行时。即便是丰田、大众这样的头部合资企业,份额也在持续萎缩。2026年主流合资品牌整体市占率已萎缩至约20.2%,较2023年的29.7% 下降了近十个百分点。
从这个角度来看,所谓的 "汽车寒冬",更像是别人的寒冬。自主品牌接过了新能源时代的接力棒,从追赶者变成了领跑者。
站起来了,然后呢?
中国品牌站起来了,但车市变得更辉煌了吗?这个问题,站在不同角度会得到完全不同的答案。
站在消费者这边,答案几乎是肯定的。十几万就能买到续航上千、配置拉满、智驾在线的新能源车,放在十年前不可想象。价格下探、配置上移,技术平权的红利实实在在落在了消费者头上。
但站在企业和资本的视角,画面完全是另一番光景。
销量上去了,利润却在原地踏步甚至倒退。曾经依靠合资品牌输血的大型国企,如今合资板块持续失血,自身造血能力不足的问题彻底暴露,亏损面不断扩大且惊人。
资本市场的反应最为直接。2026年5月中旬至6月12日,申万汽车指数较高点回撤超19%,板块总市值蒸发逾5700 亿元。截至6月,港股汽车整车板块市值环比下降18%、同比下降43%;A 股环比下降19%、同比下降34%。被视为行业黑马的零跑汽车,其股价也逃不过“腰斩”的命运。
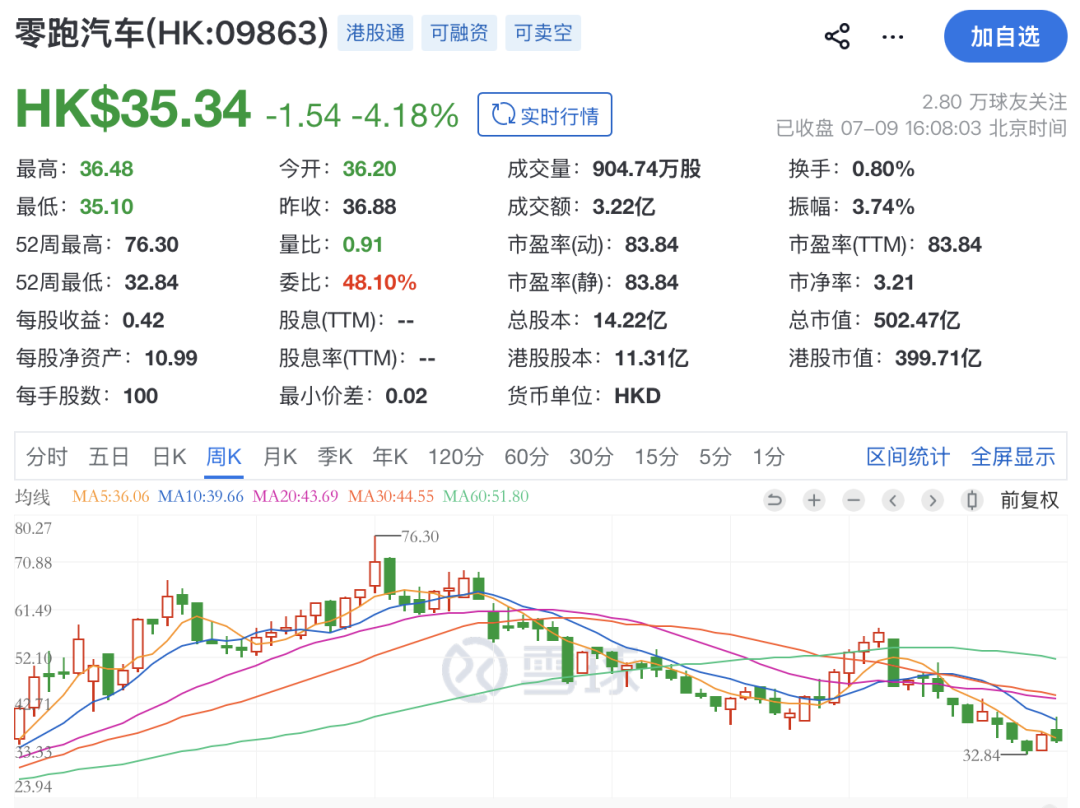
一边是销量屡创新高,一边是股价跌跌不休。销量和估值背道而驰,这在全球汽车产业史上都颇为罕见。
很多人把这叫做"内卷",但我更愿意称之为 "集中踩踏"。
产品同质化、向心化是问题的根源。所有人都往同一个赛道挤,就以“大六座”为例:大尺寸、9 系命名、冰箱彩电大沙发。2026 年全年预计有超过 20 款售价 25 万元以上的全新中高端大六座SUV上市,但真正能稳定月销破 5000 辆的,不过蔚来ES8、极氪 9X、问界 M8、零跑 D19等寥寥数款。绝大多数车型上市即巅峰,随后迅速滑落至月销两三千甚至更低的水平。
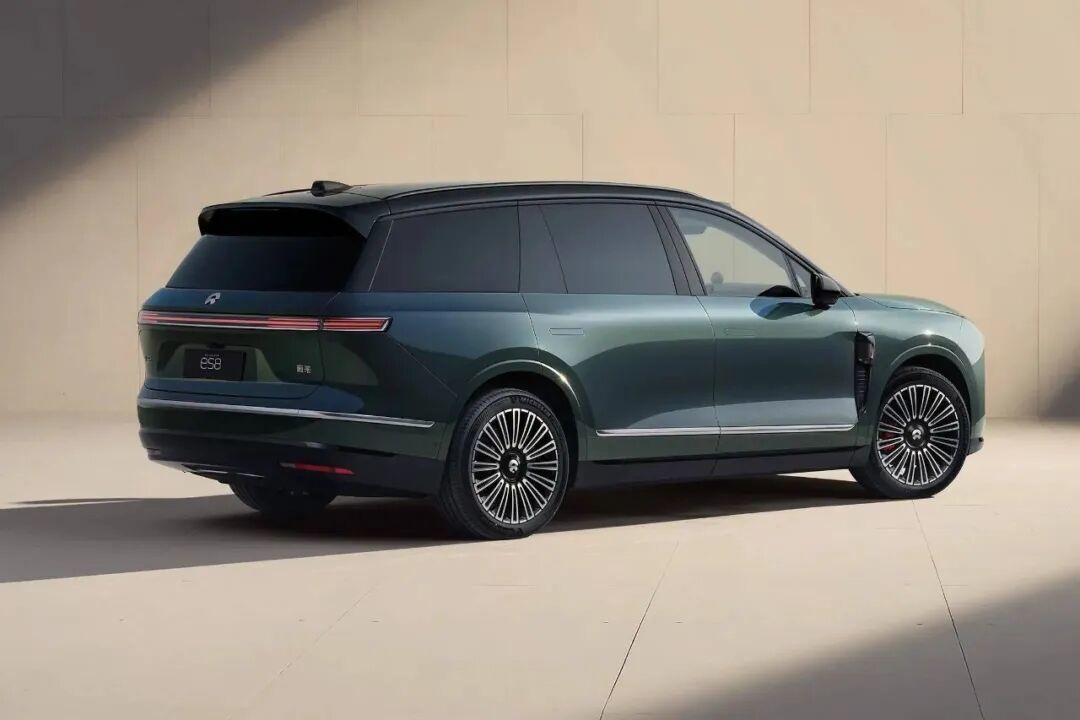
无效供给、资源错配、产能浪费—— 这不是正常的市场竞争,这是所有人挤在一条独木桥上的踩踏事故。
为什么"毛坯房" 卖得比 "精装房" 好?
这就引出了一个很有意思的问题:为什么被很多"懂车帝" 嘲笑的特斯拉,没有电视、没有冰箱、没有大沙发,却能常年稳定在销量榜前列?
我研究了一圈特斯拉用户的画像,发现一个很朴素的答案:他们想要的,就是一台尺寸合理、空间够用、开起来顺手的电动车。他们买车是为了开,不是为了在车里看电视、喝冰箱里的饮料、躺在沙发上睡觉。
反观那些发布会上动辄"吊打特斯拉" 的竞品们,在做什么?
"同级最大空间"—— 车越做越长,宽度越拉越大
"同级充电最快"——800V、900V 架构军备竞赛
"同级座舱最豪华"—— 屏幕数量、真皮面积、音响系统层层加码
结果呢?尺寸大了、配置多了、车重也跟着暴增。不少号称800V、900V 架构的车型,实际续航表现甚至不如被视为为 "老旧" 的400V 特斯拉Model 3。堆上去的配置,最终都变成了重量,反噬了作为一辆车最核心的续航和操控。
差异化竞争没有错,但方向跑偏了。所有人都在对标特斯拉的参数,却没有人真正对标特斯拉的产品哲学—— 回归驾驶本质,做一台好开的车。
最终结果就是,对标Model 3、Model Y的竞品层出不穷,数以百亿计的研发费用砸进去,大多数都石沉大海,连水花都没溅起来几个。
这不是下坡路,这是迷茫期
把时间拉长到产业变革的尺度看,这种迷茫其实是技术范式切换期的常态。
就像2008-2012 年功能机向智能机过渡的阶段,整个行业也经历过一模一样的同质化踩踏:
汽车行业现在正处在同一个节点:燃油车时代建立了百年的品牌体系、技术标准、价值认知正在崩塌,新能源时代的全新秩序还没建立起来。所有人都在摸石头过河,有人跟风堆配置,有人all in 纯电,有人赌智驾,本质上都是在寻找新的价值锚点。
迷茫不是坏事,它意味着旧的平衡已经打破,新的平衡正在孕育。真正的行业洗牌,就是在这种换挡调整期完成的。
说了这么多问题,但我从不认为中国汽车在走下坡路。
千人保有量还有巨大空间,置换需求和新增需求同时存在,出口更是一路高歌猛进—— 这样的市场,怎么能叫下坡?
我更愿意用"迷茫期" 来形容当下。
所有人都知道新能源是方向,但没人说得清新能源到底应该是什么样子。所有人都知道要差异化竞争,但走着走着又都挤到了同一条路上。所有人都知道不能只靠堆配置,但又不知道不堆配置还能靠什么。
在这个相对低谷的时期,我有几点观察和建议:
第一,重新思考中国到底需要怎样的汽车。大的、豪华的,一定是必选项吗?为什么"毛坯房" 卖得比 "精装房" 好?这个问题值得每一个决策团队认真回答。中国市场足够大,容得下不同定位、不同尺寸、不同取向的产品。不是所有人都需要六座,不是所有人都需要5米车长,也不是所有人都需要在车上看电影。
第二,纯电是不是唯一的出路?最近莲花(路特斯)宣布调整战略,放弃全面纯电化时间表,重启燃油跑车研发,转向燃油、混动、纯电三轨并行。这个信号很有意思。当全行业都在all in 纯电的时候,有人选择踩一脚刹车,重新审视多元动力的可能性。这不是倒退,这是理性。不同的使用场景、不同的用户群体、不同的地区市场,本来就应该有不同的技术路线与之匹配。
第三,把汽车当成"快消品" 的想法该纠正了。年年改款、季季上新、月月促销,这种节奏短期内能刺激销量,但长期来看损害的是品牌价值和用户信任。沉下心打磨产品、做好质量管理、把基础工程做扎实,比什么都重要。来之不易的技术领先优势,不能再因为浮躁和短视,拱手让回给别人。
最后,对消费者说一句:销量榜只是参考,不是标准答案。多去试驾不同品牌、不同级别、不同定位的车,搞清楚自己真正需要什么。别人都买的不一定适合你,参数表上最强的也不一定是最好的。先建立自己的需求价值观,比跟着排行榜买车重要得多。
中国汽车产业已经走过了从无到有、从弱到强的阶段,接下来要走的,是从大到强、从同质化到差异化的路。这段迷茫期不会太短,但只要方向对了,就不怕路远。
毕竟,真正的寒冬并非市场的寒冬,而是认知的寒冬。
启盈配资提示:文章来自网络,不代表本站观点。